 Jira & Confluence

 Bitrix24
Pajak · PMK 71/2026 · KEP-239/PJ/2026
SPT terlambat: sanksi bisa dihapus 100% — lapor paling lambat 31 Desember 2026, lalu ajukan permohonan
Siap pakai, bukan kosong.
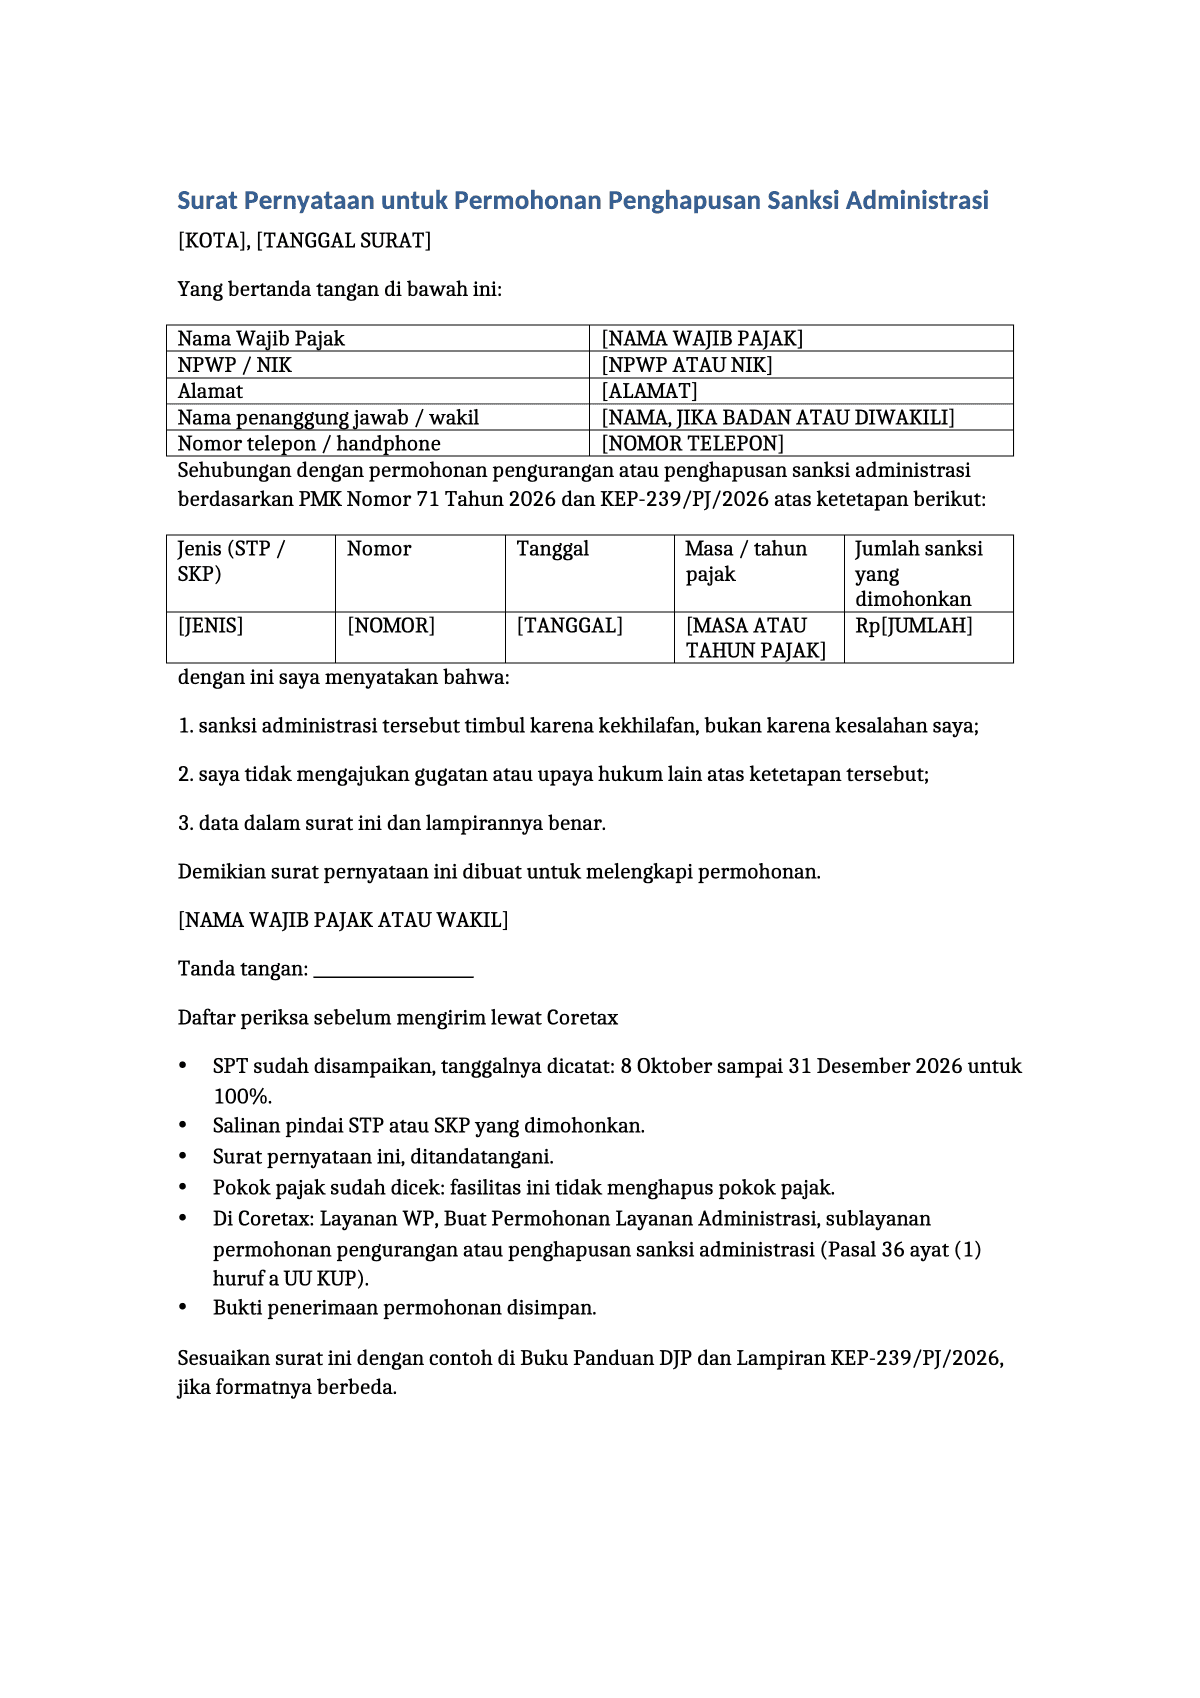
Isi dan unduh dalam format Word secara gratis.
Jawaban singkat. Penghapusan tidak otomatis: sampaikan SPT, lalu setelah STP terbit ajukan permohonan lewat Coretax. Sanksi yang dicakup: denda keterlambatan SPT (Pasal 7 ayat (1) UU KUP) dan bunga keterlambatan pembayaran (Pasal 9 ayat (2a) dan (2b) UU KUP) (pajak.go.id/psa).
Diperbarui:
Masukkan tanggal — kami hitung tenggat waktunya
- Batas 100%: 31 Desember 2026. Sesudahnya 50%, lalu 25%masukkan tanggal
Layers tidak pernah meminta kode atau pembayaran lewat pesan.
Cocokkan dengan kasus Anda.
Besaran mengikuti tanggal penyampaian SPT: lihat tabel di bawah.
Kami minta Anda mengonfirmasi alamat ini, lalu mengirim balasan penerima.
Ketik langsung di dokumen, tanpa daftar. Draf tersimpan di browser ini; simpan ke akun Layers gratis agar tidak hilang, bisa dibuka di ponsel dan dibagikan.
Lida, asisten templat Layers
Mulailah dari tanggal: kapan SPT benar-benar disampaikan menentukan 100%, 50% atau 25%.
Sebelum mengirim, pastikan lampiran STP atau SKP terbaca. Simpan bukti penerimaan.
Tenggat
Tenggat waktu dan dasar hukumnya
| Apa | Tenggat | Dasar hukum |
|---|---|---|
| Sanksi yang dicakup | Denda keterlambatan SPT (Pasal 7 ayat (1) UU KUP) dan bunga keterlambatan pembayaran (Pasal 9 ayat (2a) dan (2b) UU KUP) | pajak.go.id/psa |
| SPT yang dicakup | SPT Tahunan 2025 dan sebelumnya dan/atau SPT Masa September 2026 dan sebelumnya, sepanjang berstatus kurang bayar | pajak.go.id/psa |
| Lapor 8 Oktober – 31 Desember 2026 | 100% | pajak.go.id/psa |
| Lapor 1 Januari – 31 Maret 2027 | 50% | pajak.go.id/psa |
| Lapor 1 April – 30 Juni 2027 | 25% | pajak.go.id/psa |
| Lapor sebelum 8 Oktober 2026 | Tidak ada 100%. Bayar 10% dari sanksi paling lambat 31 Desember 2026, atau paling lambat 1 bulan setelah STP terbit: 90% dihapus. Bayar 25% setelah 1 bulan sejak STP terbit, paling lambat 30 Juni 2027: 75% dihapus | KEP-239/PJ/2026, Lampiran, Contoh 3 |
| Tanggal lapor dengan kode billing | Jika kurang bayar memakai kode billing, tanggal lapor adalah tanggal kode billing dibayar. Ini penting untuk batas 31 Desember 2026 | Coretaxpedia, FAQ 17.09.2025 |
| Batas permohonan | Paling lambat 1 Oktober 2028 | KEP-239/PJ/2026, Diktum KETIGA |
| Urutan | Permohonan diajukan setelah SPT disampaikan dan STP terbit. STP bisa terbit sebelum atau sesudah SPT. Besarannya mengikuti tanggal SPT disampaikan | KEP-239/PJ/2026, Contoh 1 dan 2 |
| Pokok pajak | Tidak dihapus: tetap wajib dibayar. Ini bukan tax amnesty | Buku Panduan DJP, dikutip CNBC Indonesia, 27.10.2026 |
Kebijakan ini berlaku untuk Orang Pribadi atau Badan yang terdaftar dan melapor secara sukarela. Fasilitas diberikan lewat keputusan Direktur Jenderal Pajak, bukan otomatis.
Langkah demi langkah
Yang perlu dilakukan, berurutan
1
Cek SPT Anda
Lihat masa atau tahun pajak yang terlambat dan apakah statusnya kurang bayar.
2
Laporkan SPT
Sampaikan paling lambat 31 Desember 2026 untuk besaran 100%. Jika memakai kode billing, tanggal bayar dihitung sebagai tanggal lapor.
3
Pastikan STP sudah ada, lalu cek di Coretax
Permohonan diajukan setelah STP terbit. Di menu Pembayaran, lihat tagihan, nomor ketetapan dan tanggal jatuh tempo.
4
Siapkan lampiran
Hasil pindai STP atau SKP, surat pernyataan kekhilafan, dan pernyataan tidak mengajukan gugatan atau upaya hukum lain.
5
Ajukan permohonan
Layanan WP, Buat Permohonan Layanan Administrasi, sublayanan pengurangan atau penghapusan sanksi administrasi. Pada keadaan kahar pilih Tidak.
6
Tanda tangani dan simpan buktinya
Tanda tangani dengan passphrase, kirim, dan simpan bukti penerimaan.
Pertanyaan
Apakah sanksi hilang otomatis setelah lapor SPT?
Tidak. Anda perlu mengajukan permohonan dan memperoleh keputusan Direktur Jenderal Pajak.
Apakah pokok pajak ikut dihapus?
Tidak. Fasilitas ini hanya untuk sanksi administrasi tertentu; pokok pajak tetap wajib dibayar.
Kalau saya lapor pada Februari 2027?
Besarannya 50%, bukan 100%. Pada April sampai Juni 2027 besarannya 25%.
Saya sudah lapor sebelum 8 Oktober 2026. Bagaimana?
Tidak ada 100%. Bayar 10% dari sanksi paling lambat 31 Desember 2026, atau paling lambat 1 bulan setelah STP terbit: 90% dihapus. Bayar 25% setelah 1 bulan sejak STP terbit, paling lambat 30 Juni 2027: 75% dihapus.
Bisakah mengajukan permohonan sebelum STP terbit?
Contoh dalam KEP-239 menunjukkan permohonan setelah STP terbit. Tanyakan ke KPP Anda jika STP belum terbit.
Kapan permohonan paling lambat?
1 Oktober 2028.
Apakah SPT nihil atau lebih bayar ikut?
KEP-239/PJ/2026 Diktum KESATU huruf a menyebut SPT berstatus kurang bayar. Untuk SPT lain, tanyakan ke KPP Anda atau Kring Pajak sebelum mengajukan.
Apakah surat pernyataan ini format resmi?
Bukan. Sesuaikan dengan contoh di Buku Panduan DJP dan Lampiran KEP-239/PJ/2026 jika formatnya berbeda.
Gratis? Perlu daftar?
Mengisi dan mencetak surat ini gratis, tanpa daftar.
Sumber resmi
Dokumen lain
Simpan semua dokumen di satu tempat
Surat, bukti dan tanda terima dalam satu folder yang bisa dibagikan ke keluarga atau pengacara. Templat dan editor gratis; Layers gratis untuk tim hingga 20 orang.
Ini adalah dokumen siap pakai, bukan nasihat hukum atau nasihat pajak.