 Jira & Confluence

 Bitrix24
Pajak · PMK 111/2025
Surat tanggapan SP2DK — 14 hari, bisa diperpanjang 7 hari
Jawaban singkat. Surat tanggapan dan pemberitahuan perpanjangan sudah terbuka di bawah. Tanggapan atas SP2DK (Wajib Pajak terdaftar): Paling lama 14 hari sejak peristiwa yang paling awal (PMK 111/2025 Pasal 6 ayat (2)).
- Batas tanggapan, sekaligus batas pemberitahuan perpanjangan diterima KPP (14 hari): masukkan tanggal
- Batas tanggapan jika diperpanjang (14 + 7 hari): masukkan tanggal
Cocokkan dengan kasus Anda.
Dihitung dalam hari kalender sejak peristiwa yang paling awal: tanggal terbit di Akun Wajib Pajak, tanggal kirim lewat pos elektronik, tanggal bukti pengiriman faksimile atau pos/kurir, atau tanggal diserahkan langsung. Dasar: PMK 111/2025 Pasal 6 ayat (2), (5), dan (6).
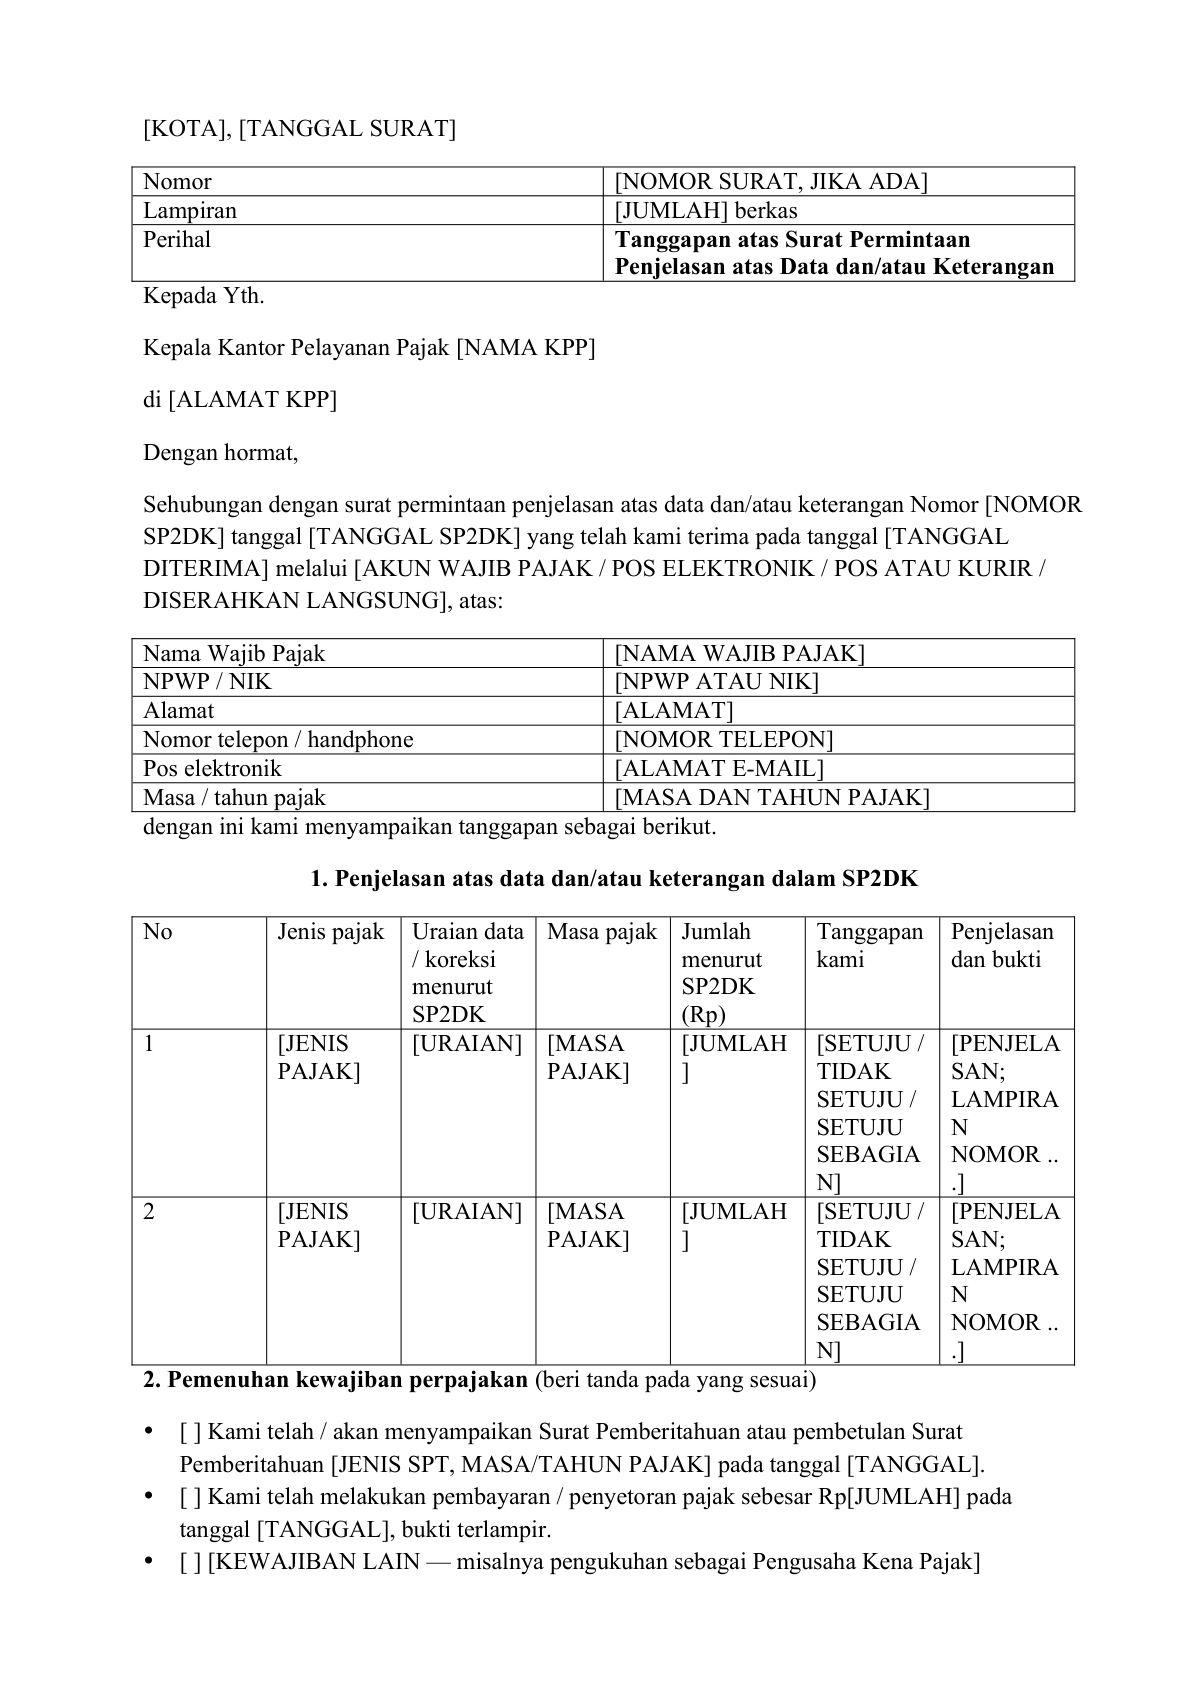
Ketik langsung di dokumen, tanpa daftar. Draf tersimpan di browser ini; simpan ke akun Layers gratis agar tidak hilang, bisa dibuka di ponsel dan dibagikan.
Lida, asisten templat Layers
Mulailah dari daftar temuan di SP2DK. Setiap baris perlu tanggapan sendiri dan, kalau Anda tidak setuju, buktinya.
Kalau dokumen dari bank belum ada, kirim pemberitahuan perpanjangan sebelum hari ke-14. Setelah lewat, perpanjangan tidak bisa diberitahukan lagi.
Lida adalah tokoh ilustrasi, bukan pengacara.
Tenggat
Tenggat waktu dan dasar hukumnya
| Apa | Tenggat | Dasar hukum |
|---|---|---|
| Tanggapan atas SP2DK (Wajib Pajak terdaftar) | Paling lama 14 hari sejak peristiwa yang paling awal | PMK 111/2025 Pasal 6 ayat (2) |
| Perpanjangan | Paling lama 7 hari setelah 14 hari berakhir | PMK 111/2025 Pasal 6 ayat (5) |
| Pemberitahuan perpanjangan | Tertulis, harus diterima KPP sebelum 14 hari berakhir | PMK 111/2025 Pasal 6 ayat (6) dan (7) |
| Data yang tidak disetujui | Penjelasan wajib disertai bukti dan dokumen pendukung | PMK 111/2025 Pasal 6 ayat (4) |
| Tanggapan lebih dari sekali | Boleh, selama masih dalam jangka waktu | PMK 111/2025 Pasal 6 ayat (8) |
| Wajib Pajak belum terdaftar | Juga 14 hari, ditambah 7 hari; bisa dihitung sejak aktivasi Akun Wajib Pajak | PMK 111/2025 Pasal 16 ayat (2) dan (5) |
PMK 111/2025 berlaku sejak 1 Januari 2026 (Pasal 30). Jika tidak ada tanggapan dalam jangka waktu atau tanggapan dinilai tidak sesuai, DJP dapat mengundang pembahasan dan/atau melakukan kunjungan (Pasal 6 ayat (11)).
Langkah demi langkah
Yang perlu dilakukan, berurutan
1
Cari tanggal yang paling awal
Lihat kapan SP2DK terbit di Akun Wajib Pajak, dikirim ke e-mail, dikirim lewat pos, atau diserahkan langsung.
2
Cocokkan setiap temuan
Untuk setiap baris dalam daftar temuan, tulis setuju, tidak setuju, atau setuju sebagian.
3
Siapkan bukti
Untuk data yang tidak disetujui, bukti dan dokumen pendukung wajib dilampirkan.
4
Penuhi kewajiban jika memang kurang
Bayar atau setor pajak, atau sampaikan SPT/pembetulan SPT, lalu sebutkan di surat.
5
Kirim tepat waktu
Lewat Akun Wajib Pajak (jika salurannya tersedia), pos/kurir dengan bukti kirim, atau langsung ke KPP/KP2KP.
6
Butuh waktu lagi?
Kirim pemberitahuan perpanjangan sebelum hari ke-14 berakhir. Tambahannya paling lama 7 hari.
Pertanyaan
Apakah ada format resmi surat tanggapan?
PMK 111/2025 memuat contoh format surat tanggapan untuk Wajib Pajak belum terdaftar (Lampiran huruf F). Untuk Wajib Pajak terdaftar, contoh SP2DK menyebut surat tanggapan yang ditujukan kepada Kepala KPP. Templat ini mengikuti susunan contoh resmi tersebut.
Apakah perpanjangan harus disetujui KPP?
Menurut Pasal 6 ayat (5) dan (6), Wajib Pajak menyampaikan pemberitahuan tertulis yang harus diterima KPP sebelum 14 hari berakhir. Kirim lebih awal dan simpan buktinya.
Apa yang terjadi jika saya tidak menanggapi?
DJP dapat melakukan pembahasan dengan mengundang Wajib Pajak dan/atau melakukan kunjungan (Pasal 6 ayat (11)). Hasil akhirnya bisa berupa usulan pemeriksaan (Pasal 8 ayat (1)).
Sumber resmi
Dokumen lain
Simpan semua dokumen di satu tempat
Surat, bukti dan tanda terima dalam satu folder yang bisa dibagikan ke keluarga atau pengacara. Templat dan editor gratis; Layers gratis untuk tim hingga 20 orang.
Ini adalah dokumen siap pakai dan perhitungan tenggat, bukan nasihat hukum atau nasihat pajak.