 Jira & Confluence

 Bitrix24
Bancos · Ley de Fraudes
Te sacaron plata de la cuenta o la tarjeta — reclamo al banco por Ley 20.009 y tus plazos
Respuesta corta. El reclamo ya está abierto abajo: completa lo que está entre corchetes. Dar aviso al banco (bloqueo): apenas te enteres; el banco debe tener canales gratuitos 24/7, darte un código de seguimiento con fecha y hora y bloquear de inmediato (Ley 20.009, art. 2 y art. 4).
- El banco debe cancelar los cargos o devolverte la plata, hasta 35 UF (10 días hábiles bancarios desde el reclamo): escriba la fecha
- Si fueron avances en efectivo o giros en cajero (15 días hábiles bancarios desde el reclamo): escriba la fecha
- Si aún no entregas el respaldo de la denuncia: último día, o se entiende que desistes (30 días corridos desde el reclamo): escriba la fecha
- Último día para presentar el reclamo por las operaciones (30 días hábiles bancarios desde el aviso): escriba la fecha
Días hábiles: lunes a viernes; no se descuentan los días festivos. Revise su caso.
Los días hábiles de la Ley 20.009 son días hábiles bancarios: no cuentan sábados, domingos ni festivos (art. 1). La calculadora salta fines de semana pero no festivos, así que en semanas con feriado el plazo real termina uno o más días después: para tu propio plazo, mejor no esperar al último día. Los 10 o 15 días del banco y los 30 días corridos de la denuncia se cuentan desde la fecha del reclamo (art. 4 y 5); si avisaste un día y reclamaste otro, vuelve a usar la calculadora con la fecha del reclamo.
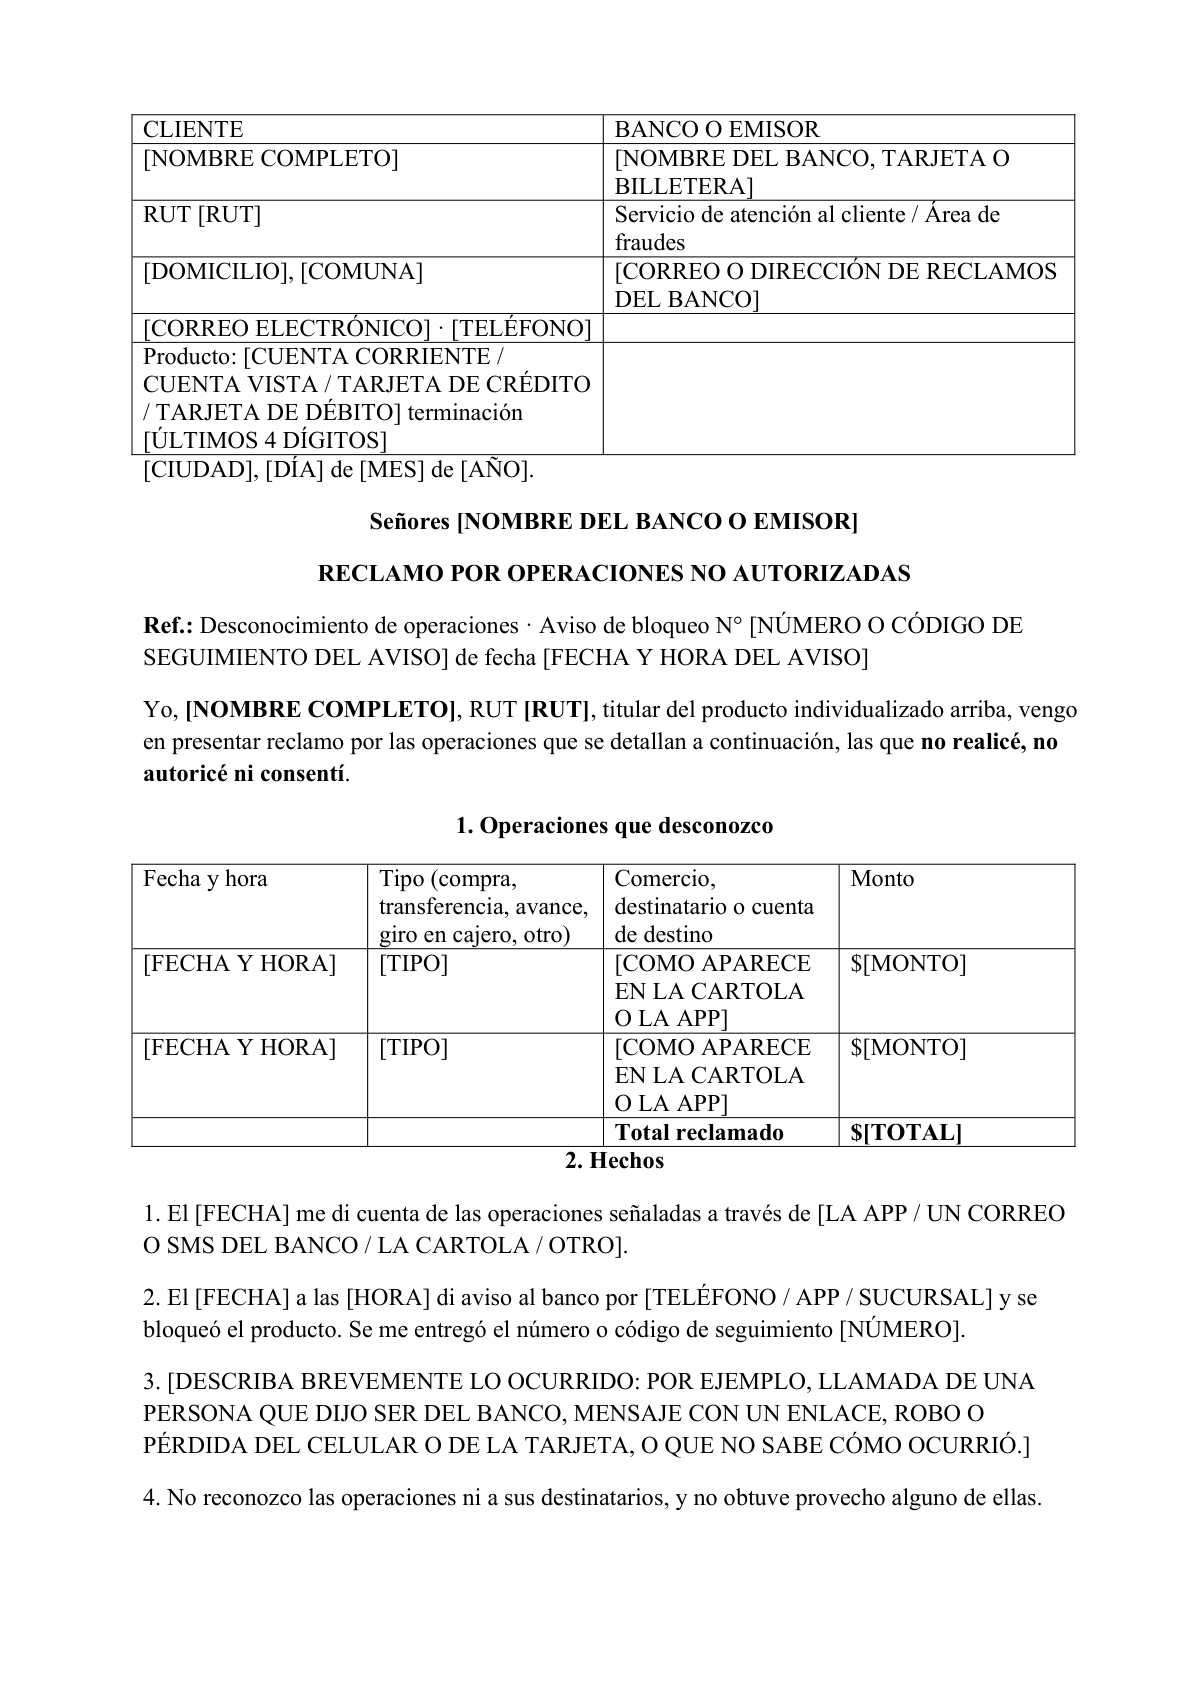
Escriba directamente en el documento, sin registrarse. Queda en este navegador; guárdelo en su cuenta gratuita de Layers para conservarlo, abrirlo en el móvil y compartirlo.
Lida, asistente de plantillas de Layers
Dime la fecha en que avisaste al banco y te digo hasta cuándo puedes reclamar y cuándo vence el plazo del banco para devolverte.
Copia cada operación tal como aparece en la app o la cartola, con fecha y hora: así el banco no te puede decir que no la encuentra.
Lida es un personaje ilustrado, no una abogada.
Plazos
Los plazos, con la fuente
| Qué | Plazo | Fuente |
|---|---|---|
| Dar aviso al banco (bloqueo) | apenas te enteres; el banco debe tener canales gratuitos 24/7, darte un código de seguimiento con fecha y hora y bloquear de inmediato | Ley 20.009, art. 2 y art. 4 |
| Reclamar las operaciones que no reconoces | 30 días hábiles bancarios siguientes al aviso | Ley 20.009, art. 4 |
| Qué operaciones puedes incluir | las hechas dentro de los 60 días corridos anteriores al aviso | Ley 20.009, art. 4 |
| Denuncia y respaldo al banco | denuncia ante Fiscalía, Carabineros, PDI o tribunal con competencia criminal; si a los 30 días corridos desde el reclamo no entregas el respaldo, se entiende que te retractas | Ley 20.009, art. 4 |
| Devolución o cancelación de cargos hasta el umbral | 10 días hábiles desde el reclamo; 15 si son avances en efectivo o giros en cajero | Ley 20.009, art. 5 |
| Umbral de restitución | 35 UF | Decreto 473 exento de Hacienda (DO 30-01-2026); Ley 20.009, art. 5 |
| Monto sobre 35 UF | el banco tiene siete días adicionales para devolver o ir al juez de policía local | Ley 20.009, art. 5 |
| Si el banco alega dolo o culpa grave | debe informarte con fundamentos en el mismo plazo y pedir autorización al juez de policía local dentro de 3 días hábiles | Ley 20.009, art. 5 bis |
| Quién prueba | el banco debe probar que tú autorizaste la operación; el solo registro no basta | Ley 20.009, art. 4 |
Si entregas el respaldo de la denuncia después de vencido el plazo de devolución, el banco retiene los fondos y tiene 24 horas desde que lo presentas para devolver (art. 4). El SERNAC interpretó en febrero de 2026 que el banco no puede descartar el reclamo por su cuenta: si cree que hubo dolo o culpa grave, debe ir a tribunales.
Paso a paso
Qué hacer, en orden
1
Bloquea y avisa
Llama o entra a la app del banco y bloquea. Anota el código de seguimiento, la fecha y la hora.
2
Haz la denuncia
En Fiscalía, Carabineros o PDI. Guarda el número: sin respaldo de la denuncia no hay devolución.
3
Calcula tus plazos
Pon la fecha del aviso: te mostramos el último día para reclamar y cuándo vence el plazo del banco.
4
Llena y envía el reclamo
Por el canal de reclamos del banco, con la tabla de operaciones. Pide número de seguimiento.
5
Firma la declaración jurada si te la piden
El banco puede exigir una declaración jurada simple con monto, fecha, producto y medio del fraude.
6
Si no te devuelven
Reclama en el SERNAC o ante el Juzgado de Policía Local. Guarda todo: avisos, denuncia, respuestas.
Preguntas
¿Me devuelven todo?
Hasta 35 UF el banco debe cancelar los cargos o devolver en 10 días hábiles (15 si fueron avances o giros en cajero). Por lo que pase de 35 UF tiene siete días más para devolver o demandar ante el juez de policía local. Nadie puede garantizarte el resultado: la carta deja tu reclamo hecho en plazo y con todo lo que pide la ley.
Me llamaron haciéndose pasar por el banco y di una clave. ¿Igual puedo reclamar?
Sí, puedes reclamar. La ley presume culpa grave en algunos casos, por ejemplo si reconoces haber entregado tus claves voluntariamente sabiendo que se podían usar para transacciones, pero esa presunción la tiene que hacer valer el banco ante el juez. Cuenta lo que pasó con tus palabras y sin adornos.
¿Desde cuándo cuentan los 30 días?
Los 30 días hábiles para reclamar cuentan desde el aviso al banco. Son días hábiles bancarios: no cuentan sábados, domingos ni festivos. Puedes incluir operaciones de hasta 60 días corridos antes del aviso.
Fuentes oficiales
Otros documentos
Sus papeles en un solo lugar
Escritos, comprobantes y acuses en una carpeta que puede compartir con su familia o su abogado. Las plantillas y el editor son gratis; Layers es gratis hasta 20 personas.
Este es un documento listo y un cálculo de plazos, no una asesoría legal.